税理士の先生の、
難しい案件の相談相手として
相続・事業承継と法人税務をまたぐ、判断に迷う案件を、資産税と法人税の両方を実務で扱ってきた私が、皆さまと一緒に考えます。
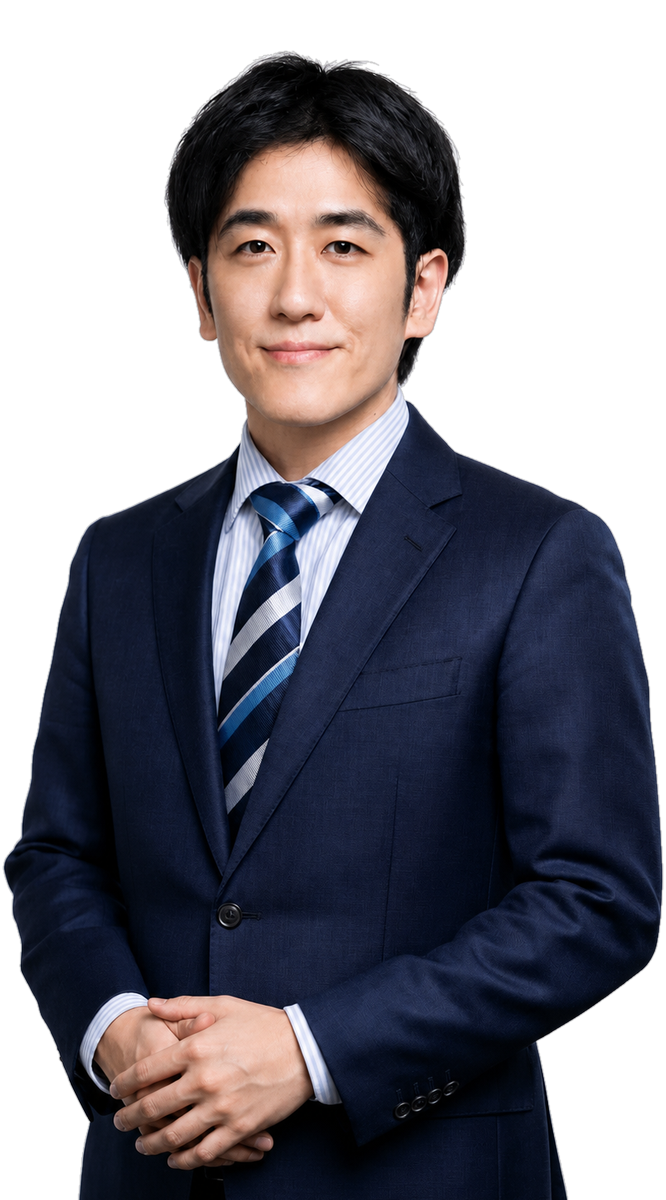
名刺を受け取った方が、最初の画面で「誰が、何をしてくれるのか」を確かめられるように、題・お写真・お名前・ご経歴を一か所にまとめています。お写真とお名前の表記は、会社概要のページと同じものです。
原稿の1文の前後に、所属された事務所と担当された業務、登録と開業の年を足しています。会社概要に載っている事実だけを使いました。「資産税と法人税の両方を実務で」の裏付けを、最初に示すためです。相談顧問契約の数は、この面で先に目に入るよう太字にしています。
このページでは、いちばん上の「初回相談無料」を出していません。一般のお客さま向けの案内だからです。お問い合わせのボタンは、公開後は、フォームのご相談内容に「税理士・会計事務所からのご相談」が選ばれた状態で開きます(確認用のサイトにはフォームを置いていません)。
税理士 加藤喬也
KPMG税理士法人を経て、税理士法人山田&パートナーズの名古屋・東京事務所で13年間、法人顧問、事業承継、相続税申告、税務デューデリジェンスなどの実務を担当してきました。上場企業・上場準備会社、組織再編の税務にも携わってきました。2017年に税理士登録、2026年にASC税理士事務所を開業しました。現在、東海エリア(愛知、岐阜、静岡)の税理士事務所・税理士法人さまと相談顧問契約(4契約)を結んでいます(2026年9月から開始して2026年11月時点現在の数値)。
こんなご相談をお受けしています
5つのご相談を1枚にまとめ、線で区切っています。ご自身の事務所に当てはまるものを、上から順に拾える形です。
- 顧問先から事業承継(M&A)の相談を受けたが、スキームの比較まで手が回らない
- 相続税の申告書を提出する前に、第三者の目でチェックしてほしい
- 大規模な法人の税務や組織再編について、事務所内に相談できる相手がいない
- 顧問先の設備投資減税の適用・申請をサポートしてほしい
- 職員の育成や税制改正への対応のために、研修・勉強会を開いてほしい
※いずれも、実際にご相談いただいている内容です。
私の特長
4つを同じ大きさの面に並べ、目立たせたいとご指示のあった3だけを濃い紺にしています。色の面はページの中でここ一か所にして、目が止まるようにしました。
3の文中の「相談事例2・3」は、押すと事例2へ移ります。
-
1.資産税と法人税を、まとめてご相談いただけます
相続・事業承継と法人税務は、一体で考えるべき場面が多くあります。分野をまたぐ論点も、窓口を分けずに一貫してお答えします。
-
2.判断根拠をお示しして回答します
条文・通達・裁決例・判例を添えて回答しますので、顧問先へのご説明にもそのままお使いいただけます。
-
3.気づきにくい論点もお伝えします
相談顧問の先生とは定期的にお会いし、税制改正など注意すべき論点をお伝えしています。ご相談への回答だけでなく、私からのご案内がきっかけで見つかった論点も多くあります(相談事例2・3)。
-
4.先生と顧問先の信頼関係を守ります
先生の顧問先に、私から営業することはありません。必要に応じて秘密保持契約を結んだ上でお受けします。
対応分野と研修・勉強会
「主なご相談内容」は、論点を1つずつ札にしています。読点でつないだ文より、探している論点を拾いやすいためです。札が区切りを兼ねるので、読点は外しました。論点の言葉と順番は原稿のままです。
「親族外承継(M&A)」は、原稿で抜けていた「継」を補っています。
研修・勉強会
研修・勉強会は、ご相談とは別のお申し込みになるので、表と分けて1枚にしています。TOPページの「勉強会・研修会」からは、ここへ直接移ります。
職員の皆さまの実務力アップのために、事務所に伺って、またはオンラインで研修・勉強会を行います。テーマは事務所のご要望に合わせるほか、私からご提案することもできます。
- 相続税申告・生前贈与:相続税申告の受注までの流れ、名義預金にならないための注意点、暦年贈与の効果と適正な贈与額
- 事業承継:非上場株式の評価の仕組みと対策の考え方、事業承継税制の基本と継続管理、顧問先への説明の仕方
- 税制改正:毎年の改正内容を、実務への影響に絞って解説
相談事例
1件を1枚にし、「ご相談・対応・結果」を同じ並びにそろえています。「対応」の中で確かめた論点の名前と「結果」を太字にして、流し読みでも中身と結末が拾えるようにしました。文は原稿のままです。
「(私からのご案内で見つかった論点)」は、特長の3とつながる言葉なので、題のすぐ下に置いています。
※守秘義務に配慮し、内容の一部を変えて掲載しています。
-
事例1相続税申告書のレビュー
- ご相談
- 相続税の申告書を作成したので、提出前に第三者の目でチェックしてほしい。
- 対応
- 財産の計上漏れ(名義預金・保険契約など)、小規模宅地等の特例の要件、非上場株式の評価などを確認し、指摘事項を一覧表にまとめました。
- 結果
- 指摘事項を修正のうえ、安心して申告書を提出していただけました。
-
事例2新設法人の消費税の納税義務(私からのご案内で見つかった論点)
- ご相談
- 新規事業を新しい法人で始める予定。設立当初は消費税の免税事業者になると考えていた。
- 対応
- 課税売上高5億円超の法人の100%子会社として設立する計画だったため、「特定新規設立法人」に当たり、設立当初から課税事業者になることをお伝えしました。あわせて、設立方法を見直した場合の判定を整理しました。
- 結果
- 設立方法を見直し、免税事業者として事業を始めることができました。
-
事例3M&Aで親会社が変わった場合の「中小企業者」「中小法人」の判定(私からのご案内で見つかった論点)
- ご相談
- 顧問先がM&Aで、資本金1億円を超える会社の子会社になった。
- 対応
- 租税特別措置法上の「中小企業者」と法人税法上の「中小法人」は判定基準が異なり、使える特例も変わります。軽減税率、交際費の定額控除、欠損金の控除限度額、賃上げ促進税制などの特例ごとに使えるかを整理し、申告書をレビューしました。
- 結果
- 申告書の誤った内容を是正できました。
料金の目安(税抜)
原稿では「料金・ご相談の流れ・よくあるご質問」が1つの見出しでしたが、3つの見出しに分けています。料金だけ、流れだけを探す方が、見出しで見つけられるようにするためです。
金額は太字にして右端にそろえています。スマホでは、メニューの名前のすぐ横に置きます。
ご相談の流れ
5つの手順は、番号を付けて縦に1行ずつ並べています。横に5つ並べると、長い手順だけが3行に折れて読みにくくなるためです。
- お問い合わせ(フォーム、または名刺のメールアドレス・お電話へ)
- オンラインまたはお電話で、ご相談内容の確認とお見積り(30分程度)
- 必要に応じて秘密保持契約の締結・資料の共有
- 面談または書面でご回答
- 申告や実行までのフォロー
よくあるご質問
体裁はTOPページの「よくあるご質問」と同じです。「Q.」「A.」は丸いしるしで表しています。ご質問とお答えの文は原稿のままです。
Q. 顧問先に直接連絡されることはありますか?
A. 先生のご了解なしに、私から顧問先へ連絡することはありません。
Q. 申告書には誰が署名しますか?
A. ご担当の先生です。申告内容と顧問先への最終的な責任は先生に負っていただき、私は専門的な助言の立場で関わります。
Q. 事務所の職員でも相談できますか?
A. はい。所長先生にご了承いただいた事務所契約の範囲で、職員の方からのご相談にも直接お答えします。
Q. 遠方の事務所や、1回だけの相談でも大丈夫ですか?
A. はい。愛知県・岐阜県・静岡県を中心に、ご相談は基本的にオンラインでお受けしていますので、その他の地域からもご相談いただけます。1回だけのスポット相談にも対応します。
読み終えた方がそのまま連絡できるように、最後に大きく1枚置いています。名刺のメールアドレスとお電話の案内も、ボタンのすぐ下に添えました。
お問い合わせ
難しい案件の相談相手や、職員の方の育成をお考えの先生は、お気軽にご連絡ください。
名刺のメールアドレス・お電話からも承ります。
黄色い付箋とボタンは説明用で、公開時には消します。